Resumen
- En Perú manejar dólares es parte de la vida diaria, pero tener una cuenta en dólares en tu banco de siempre no es lo mismo que tener una cuenta global para manejar tu dinero.
- Una tarjeta global está conectada a una cuenta global con un solo saldo en dólares. Nada que ver con una tarjeta en soles que convierte al tipo de cambio del banco cada vez que pagas afuera.
- BCP, BBVA Perú e Interbank ofrecen cuentas en dólares, pero siguen atadas al sistema bancario local: sus requisitos, sus mantenimientos, sus reglas.
- Antes de elegir, vale la pena mirar tres cosas: cuánto cuesta mantener la cuenta, cuánto te cobran por convertir y si la tarjeta de verdad funciona donde la necesitas.
- Con GrabrFi puedes tener una cuenta global a tu nombre, con datos de cuenta de EE. UU. incluidos y una tarjeta global Visa, sin ser residente en EE. UU.
"Ya tengo cuenta en dólares en mi banco" no es toda la respuesta
Perú tiene algo que no todos sus vecinos tienen: mucha gente creció viendo precios en dólares, ahorrando en dólares y pagando alquileres en dólares. Por eso no sorprende que BCP, BBVA Perú o Interbank ofrezcan cuentas en esa moneda desde hace años. Y de ahí viene una duda muy lógica: si ya tengo mi cuenta en dólares en el banco de toda la vida, ¿para qué querría otra cosa?
La respuesta está en lo que hay detrás. Una cuenta en dólares de un banco peruano sigue siendo, en el fondo, parte del sistema financiero local. El saldo está en dólares, sí, pero los requisitos, los horarios, el mantenimiento y las reglas los pone ese banco. Una cuenta global funciona distinto: viene con tus propios datos de cuenta de EE. UU. (número de cuenta y número de ruta) y no depende del sistema bancario peruano.
Esa diferencia se nota sobre todo en la tarjeta. No todas las tarjetas conectadas a un saldo en dólares se comportan igual cuando pagas afuera, y vale la pena entender por qué antes de dar el tema por resuelto.
Qué es una tarjeta global y cómo obtenerla
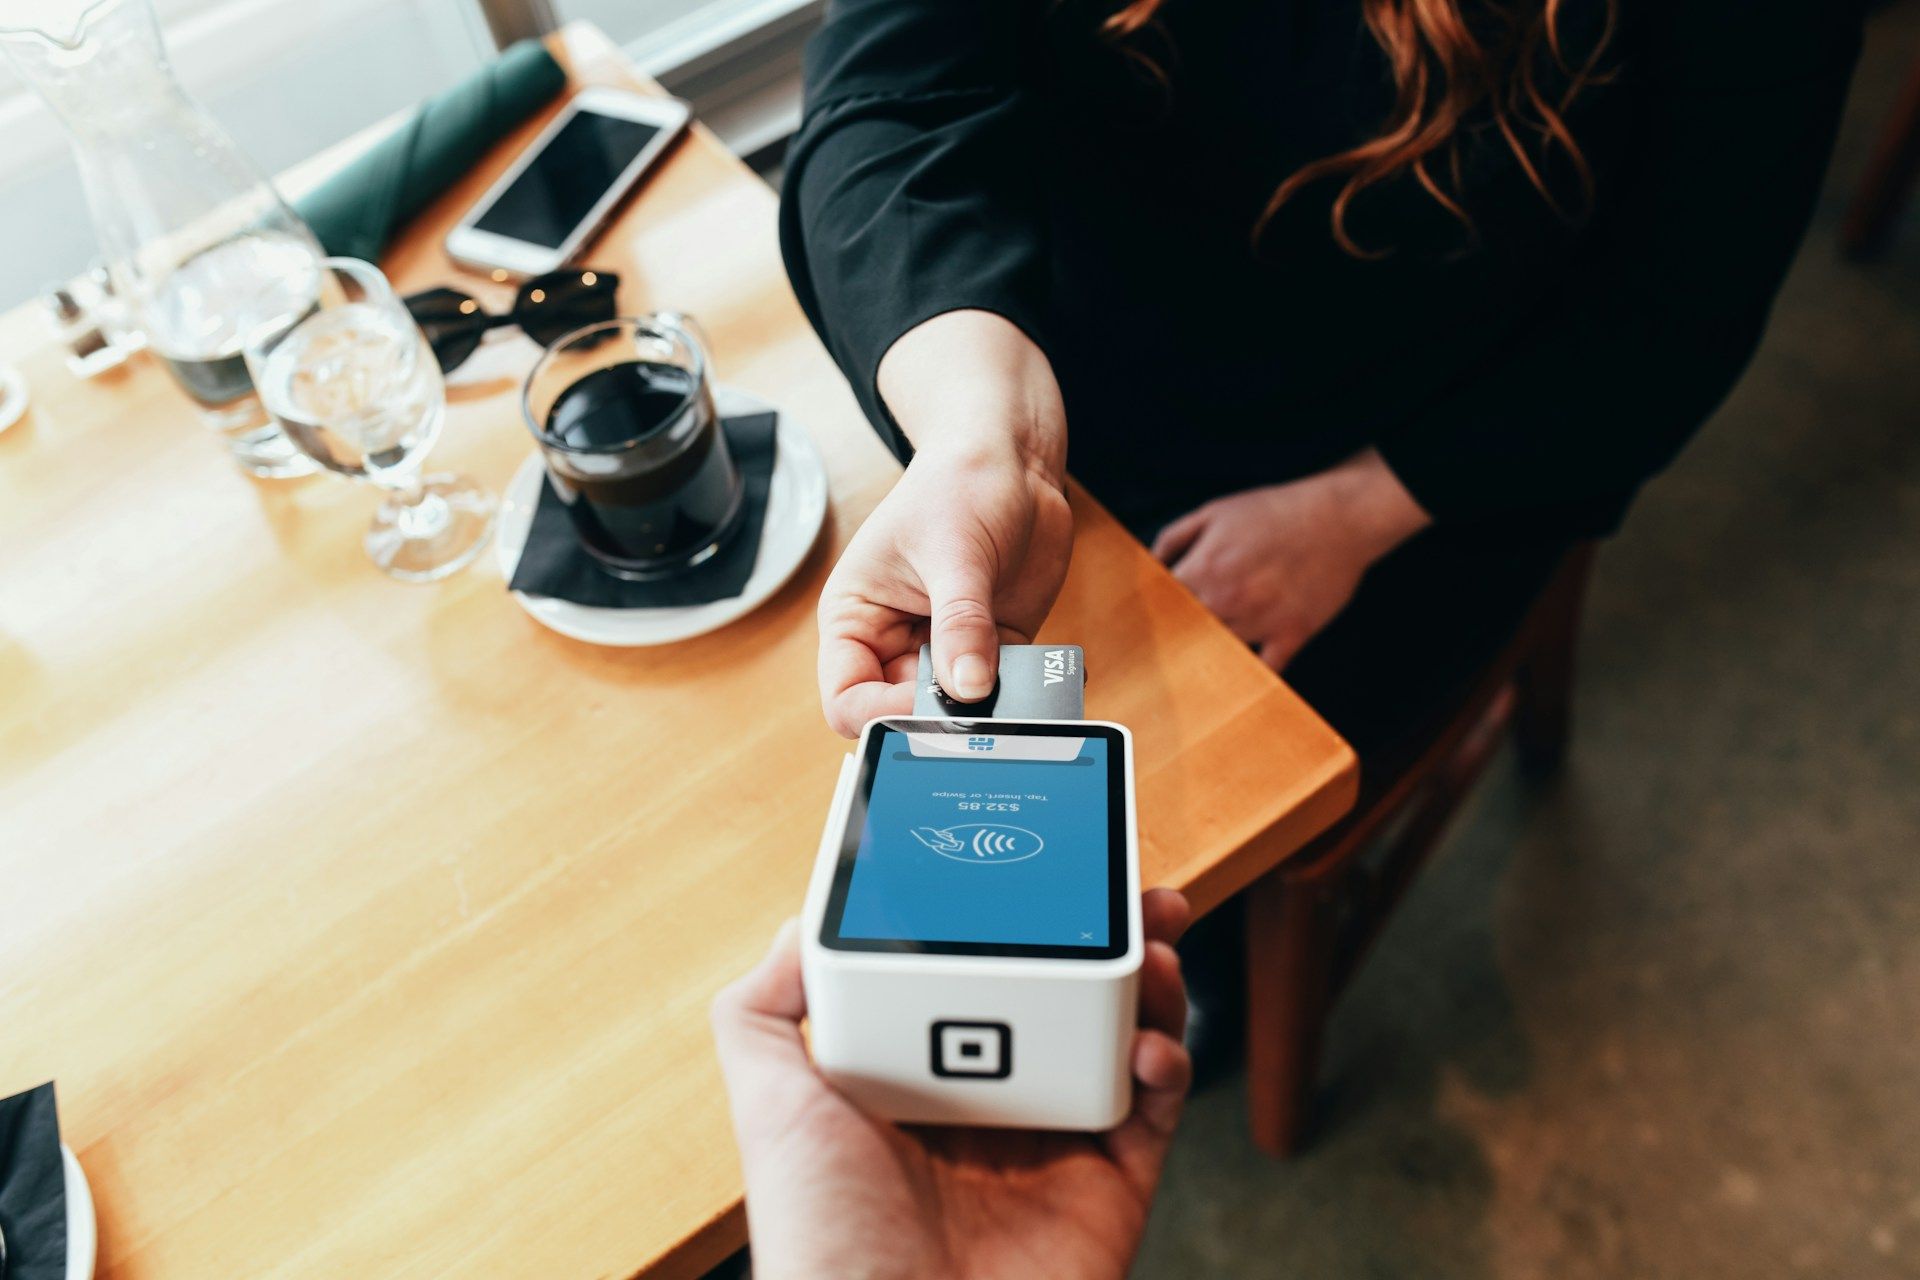
Una tarjeta global es una tarjeta conectada a una cuenta global, donde tu saldo está en dólares. No se parece tanto a la tarjeta de débito que ya tienes: esa trabaja en soles y, cuando pagas algo en el extranjero o en un sitio que cobra en dólares, convierte en ese momento al tipo de cambio que el banco decida ese día.
Si lo que quieres es gastar dólares de verdad, el primer paso es tener una cuenta que maneje dólares. Puedes hacerlo con un banco tradicional (BCP, BBVA Perú e Interbank tienen opciones, cada una con sus requisitos y mantenimientos), con un neobanco o con una fintech pensada para personas en Latinoamérica, como GrabrFi.
Con GrabrFi todo pasa en la app. Abres tu cuenta global a tu nombre, sin ser residente en EE. UU., y le cargas dólares por transferencia bancaria o por transferencias por blockchain. Desde ahí emites tu tarjeta global: hoy es una Visa virtual que se emite al instante y que puedes sumar a Apple Pay o Google Pay; la física llega próximamente. Y a diferencia de una cuenta en dólares de un banco peruano, tu cuenta global trae tus propios datos de cuenta de EE. UU., así que puedes recibir transferencias por ACH o wire como cualquier cuenta de allá.
Qué mirar en tu tarjeta para compras online en el exterior
Amazon, Netflix, la herramienta que usas para trabajar, los anuncios de tu emprendimiento, la plataforma donde cobras como freelancer. Si pagas en dólares a servicios de afuera, hay tres cosas que terminan definiendo si tu tarjeta te sirve o te complica la vida.
1. Si tu cuenta realmente tiene saldo exclusivo en dólares
Muchas tarjetas que se venden como "para pagar en dólares" en realidad cobran en soles y convierten por detrás, con un margen sobre el tipo de cambio que casi nunca ves antes de confirmar la compra. Cuando tu saldo ya está en dólares, ese paso intermedio simplemente no existe.
2. Cobertura de aceptación
Con las tarjetas nacionales pasa algo curioso: a veces funcionan en tus compras digitales y a veces no, y depende tanto del comercio como del banco que la emitió. Es bastante común que la misma tarjeta pase sin problema en la App Store y después la rechacen en la web de otro proveedor.
La tarjeta global de GrabrFi es una Visa emitida en EE. UU. y funciona en cualquier comercio, físico u online, donde se acepte Visa. En la práctica, eso cubre casi todo lo que usas desde Perú.
3. Qué pasa cuando el sitio rechaza tarjetas peruanas
Si alguna vez intentaste pagar una suscripción o cargar saldo en una plataforma de publicidad y te rechazaron la tarjeta sin explicación, no te pasó solo a ti. Algunos servicios bloquean o marcan como sospechosas las tarjetas emitidas en Perú, aunque la cuenta detrás esté en dólares, porque lo que miran es el país de quien emite la tarjeta. Como la tarjeta global se emite en EE. UU., muchos de esos comercios la procesan como procesarían cualquier tarjeta local.
Costos de mantenimiento y comisiones: cómo comparar de verdad
Cada banco peruano arma sus comisiones para cuentas en dólares a su manera, y la publicidad no siempre cuenta toda la historia. Si quieres comparar en serio, estos son los puntos que conviene poner lado a lado:
- Mantenimiento mensual. En algunos bancos tradicionales se cobra aunque no hayas movido un sol en todo el mes.
- Comisión por conversión cuando pasas soles a dólares para cargar la cuenta.
- Retiros en cajero cuando viajas. El costo cambia mucho de un proveedor a otro, y es mejor averiguarlo antes del viaje que frente al cajero.
- Transparencia. Si no encuentras las comisiones explicadas con claridad en la web o en la app, tómalo como una señal.
En GrabrFi, abrir la cuenta y emitir la tarjeta virtual no tiene costo, y las comisiones se publican sin letra chica. Igual, antes de decidir, lo mejor es revisar las tarifas vigentes en el Centro de ayuda o dentro de la app.
Cómo usar tu tarjeta sin sorpresas de conversión
Si tu tarjeta es de un banco peruano y la cuenta está en soles, cada compra en dólares pasa por una conversión al tipo de cambio que el banco aplique ese día, que rara vez coincide con el interbancario. Y según el banco, a eso se le puede sumar una comisión por operación en el extranjero.
Si tu cuenta ya está en dólares pero sigue siendo de un banco peruano, la conversión desaparece. Lo demás (mantenimiento, disponibilidad, reglas de acceso) sigue dependiendo del sistema local. Es un poco como Yape o la app del BCP para tus pagos en soles: cómodo, conocido, pero local.
Cuando tu tarjeta global está conectada a tu cuenta global, como pasa con GrabrFi, no hay conversión desde soles al momento de pagar y tampoco dependes del sistema bancario peruano para lo demás. Gastas directamente los dólares que ya tienes.
Sobre el uso internacional: varios bancos ofrecen tarjetas de crédito internacionales para viajar, pero la lógica es otra. Con crédito dependes de una línea que te asigna el banco; con una tarjeta global gastas tu propio saldo, y eso suele ser más fácil de controlar.
Una última cosa. Si recibes pagos o ingresos en dólares desde el exterior, conviene revisar cómo declararlos ante la SUNAT según tu situación. Ese tema se resuelve mejor con un contador que con una guía general.
La tarjeta global y tu cuenta global: la ventaja de GrabrFi
Una tarjeta que solo carga dólares y una tarjeta global conectada a tu cuenta global pueden parecer lo mismo desde afuera. La diferencia está en todo lo que hay detrás. Con GrabrFi tienes una cuenta global a tu nombre, con datos de cuenta de EE. UU. incluidos y sin necesidad de vivir allá, más una tarjeta global Visa que funciona donde se acepte Visa. No es una tarjeta suelta: es la puerta de entrada a una cuenta donde centralizas tu dinero y lo manejas desde Perú.
Y esa misma cuenta sirve para bastante más que pagar. Puedes ahorrar en dólares fuera del sistema bancario local, comprar dólares desde la app, recibir pagos por transferencias por blockchain o retirar a tu cuenta en soles cuando lo necesites. Todo con un solo saldo. Y si activas Boost, ves tus dólares crecer solos mientras están guardados (la tasa vigente siempre está en la app).
Preguntas frecuentes
¿Qué tarjeta puedo usar para pagar en dólares desde Perú?
Cualquier tarjeta conectada a una cuenta con saldo en dólares. La opción más conocida es la de tu banco (BCP o BBVA, por ejemplo), pero no es la única: con una fintech como GrabrFi puedes abrir una cuenta global, con su tarjeta global, sin ser residente en EE. UU.
¿Qué es una tarjeta global?
Es una tarjeta conectada a una cuenta global, pensada para que gastes tus dólares en cualquier parte del mundo. La de GrabrFi es una Visa, así que la usas en cualquier comercio, físico u online, donde se acepte Visa. Y como tu saldo ya está en dólares, te ahorras la conversión desde soles en cada compra afuera.
¿Cómo activo mi tarjeta para pagar en dólares?
Con los bancos tradicionales, muchas veces tienes que habilitar las compras y retiros en el extranjero desde la app antes de viajar. Con la tarjeta global de GrabrFi no hay ese paso extra: se emite al instante en la app, la agregas a Apple Pay o Google Pay y ya puedes pagar.
¿Necesito ser residente de Estados Unidos para tener esta tarjeta?
No. Con GrabrFi abres tu cuenta global a tu nombre, con datos de cuenta de EE. UU. incluidos, y obtienes tu tarjeta global sin ser residente en EE. UU. Solo necesitas tu pasaporte o tu documento de identidad.
¿Cuál es la diferencia entre una cuenta en dólares de mi banco peruano y mi cuenta global de GrabrFi?
La cuenta en dólares de tu banco peruano sigue dependiendo del sistema bancario local para abrirla, mantenerla y usarla. La cuenta global de GrabrFi está a tu nombre, trae datos de cuenta de EE. UU. y te deja mover dólares tanto por transferencias bancarias como por blockchain, sin depender del sistema bancario de Perú. Puedes tener las dos y usar cada una para lo que mejor te funciona.