Resumen
- Tener una cuenta en dólares en el BCP, BBVA Perú o Interbank no es lo mismo que tener una cuenta bancaria en Estados Unidos.
- Recibir tu sueldo o pagos de clientes extranjeros en dólares no está prohibido en Perú, pero declarar esos ingresos ante SUNAT según tu régimen (dependencia, cuarta categoría, RUC) sigue siendo tu responsabilidad.
- GrabrFi te da esa cuenta en dólares con sede en Estados Unidos sin pedirte residencia estadounidense, algo que la banca tradicional peruana no ofrece de forma directa.
- Con la tarjeta de débito internacional en dólares de GrabrFi puedes gastar ese dinero apenas te lo acreditan, sin pasar por conversión a soles.
Diferencias entre una cuenta en dólares en Perú y una cuenta bancaria en EE. UU.
Es una confusión razonable: como buena parte de la banca local (BCP, BBVA Perú, Interbank) ofrece cuentas denominadas en dólares desde hace años, mucha gente asume que eso ya resuelve el problema de cobrar del exterior. No es así. Una cuenta en dólares de un banco peruano sigue siendo, en el fondo, una cuenta del sistema financiero peruano: depende de los requisitos, el mantenimiento y las reglas de ese banco en particular, aunque el saldo esté en dólares.
Lo que necesitas para que un empleador en Estados Unidos te pague directamente es una cuenta bancaria en Estados Unidos, con número de cuenta y routing number propios del sistema estadounidense.
Vale también aclarar una segunda confusión frecuente: si estás buscando el código SWIFT de un banco peruano (como el BINPPEPL de Interbank), eso sirve para recibir transferencias hacia una cuenta peruana, no hacia una cuenta en dólares en EE.UU. Son dos rieles distintos para dos destinos distintos.
Cómo abrir una cuenta bancaria en EE. UU. desde Perú sin residencia
Tener una cuenta bancaria en Estados Unidos siendo peruano es más accesible de lo que parece, aunque los bancos tradicionales de EE.UU. suelen poner barreras difíciles de sortear desde el exterior: piden residencia, un Social Security Number o un domicilio físico en el país. Eso deja afuera a la mayoría de los peruanos que trabajan de forma remota o freelance para empresas extranjeras.
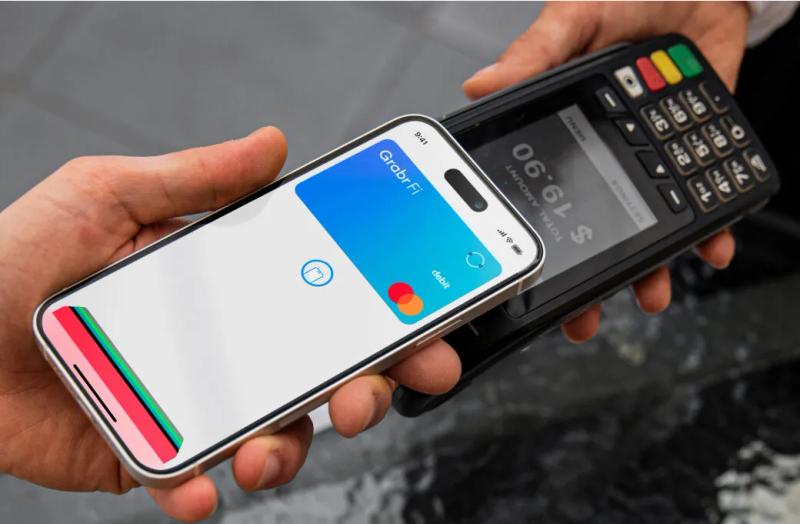
GrabrFi resuelve ese problema puntual: te da acceso a una cuenta en dólares con atributos de cuenta bancaria estadounidense (routing number, account number, tarjeta asociada) sin exigir residencia en Estados Unidos. Ambos datos están directamente en la app, sin trámite adicional: los ves en tu perfil y se los das a quien tenga que pagarte.
El flujo para cobrar tu sueldo, una vez que tienes la cuenta, es el mismo que usaría cualquier trabajador radicado en EE.UU.:
- Compartes tus datos bancarios (routing y account number) con tu empleador o cliente.
- Con esos mismos datos se puede configurar Direct Deposit, si el empleador lo ofrece.
- Si te pagan por transferencia SWIFT desde otro país, sigues la guía de GrabrFi para completar el formulario (código SWIFT, banco intermediario si corresponde).
- El dinero se acredita en tu cuenta en dólares, disponible para gastar, ahorrar o transferir.
Este proceso ocurre fuera del sistema bancario peruano en el momento del cobro. Quedaría a tu criterio si más adelante quieres transferir parte de esos fondos a una cuenta local en soles o dólares en Perú.
Un problema frecuente al configurar pagos: algunas plataformas o sistemas del exterior devuelven un error de "routing number not recognized" cuando el pagador carga mal el formato, o mezcla el routing number de ACH con el de wire.
Cómo recibir pagos del exterior si eres freelancer o trabajador remoto
Si trabajas como freelancer o en modalidad remota para clientes fuera de Perú, el mecanismo de cobro es el mismo descrito arriba, con algunas particularidades del trabajo independiente:
- Plataformas de freelance (Upwork, Fiverr y similares) permiten retirar tus ganancias directo a una cuenta bancaria en dólares, evitando comisiones adicionales de intermediarios de pago.
- Clientes directos que te pagan por transferencia bancaria pueden hacerlo por ACH o wire sin que necesites abrir una cuenta en un banco tradicional de EE.UU., algo prácticamente inaccesible para un peruano sin residencia.
- Empresas que gestionan contractors mediante plataformas de nómina (como Deel o Remote) piden justamente datos de una cuenta con routing y account number para configurar tus pagos.
Si tu relación con la empresa extranjera es como contractor independiente y no como empleado formal, conviene entender qué es el modelo contractor, porque cambia tanto la forma de pago como tus obligaciones fiscales frente a SUNAT.
GrabrFi vs. Wise: ¿Cuál conviene para cobrar en dólares desde Perú?
Wise es probablemente el nombre más conocido entre peruanos que cobran del exterior, sobre todo por su reputación de tipo de cambio competitivo. Vale compararla de forma directa con GrabrFi, porque resuelven necesidades distintas.
Wise
Está pensada principalmente para transferencias puntuales: convierte divisas mostrando el tipo de cambio real antes de confirmar, y también ofrece una cuenta multidivisa con datos bancarios en varios países, incluido Estados Unidos. Es una opción sólida para mover un pago específico, aunque no siempre es el producto elegido por un empleador para configurar un depósito recurrente de nómina.
GrabrFi
Da acceso a una cuenta bancaria real en Estados Unidos, con número de cuenta y routing number propios, más una tarjeta de débito internacional vinculada directamente.
La diferencia de fondo frente a Wise: se parece más a operar un banco en EE.UU. que a mover transferencias puntuales desde una cuenta multidivisa, algo que importa si el empleador quiere configurar Direct Deposit de forma recurrente.
Sobre costos, Wise cobra una comisión visible por conversión de moneda en cada operación, mientras que GrabrFi está pensado para mantener el saldo en dólares sin necesidad de convertir, la comisión aparece recién si decides pasar ese dinero a soles.
Sobre la disponibilidad: con una cuenta bancaria real el dinero se acredita según los tiempos normales de ACH o wire, mientras que en Wise el tiempo depende del método de envío y la moneda de origen de cada operación puntual.
Tarjeta de débito en dólares en Perú: Cómo gastar sin comisiones de cambio
Tener la cuenta y la tarjeta en el mismo lugar elimina el rodeo de cobrar en dólares, convertir a soles en tu banco local (BCP, BBVA, Interbank, Scotiabank), y volver a comprar dólares si necesitas gastar en esa moneda. La tarjeta internacional de GrabrFi está vinculada directamente a tu cuenta, así que apenas te acreditan un pago, ese dinero ya está disponible para:
- Pagar en línea en comercios de cualquier país (la tarjeta está aceptada en más de 200 países).
- Sacar dólares en efectivo desde cualquier cajero cuando haga falta.
- Cubrir suscripciones o servicios facturados en dólares sin pasar por la conversión de tu banco peruano.
Con GrabrFi el dólar se mantiene dólar todo el trayecto.
¿Es legal recibir sueldo en dólares en Perú? Impuestos y reglas de SUNAT
No hay ninguna norma en Perú que prohíba recibir tu sueldo o tus honorarios en dólares, sea en una cuenta bancaria local en moneda extranjera o en una cuenta en el exterior. Lo que sí tienes que tener claro es que recibir el pago en dólares es una cosa, y declarar esos ingresos ante SUNAT es otra distinta, y esta segunda obligación no desaparece por el hecho de que el dinero esté en una cuenta fuera del país.
Algunos puntos generales a considerar:
- Si trabajas en relación de dependencia para una empresa peruana con presencia local, tus ingresos ya están sujetos a retención y declaración vía planilla.
- Si trabajas como independiente (renta de cuarta categoría) o facturas con RUC a clientes extranjeros, la declaración de esos ingresos ante SUNAT depende de tu régimen tributario específico.
- No existe un monto fijo "libre de declarar". La obligación no depende de superar un umbral puntual por transferencia recibida, sino de tu situación tributaria general y tus ingresos totales del período.
Esta es información general, no una asesoría tributaria formal. Las reglas para ingresos del extranjero según régimen (dependencia, cuarta categoría, RUS, RER, régimen general) tienen matices que conviene revisar con un contador o asesor tributario para tu caso puntual.
Preguntas frecuentes
¿Cuánto dinero puedo recibir del extranjero sin declarar en Perú?
No hay un monto fijo que te exima de declarar. La obligación ante SUNAT depende de tu régimen tributario (dependencia, cuarta categoría, RUC) y de tus ingresos totales, no de un umbral específico por transferencia. Confirmá tu caso con un contador.
¿Cuál es la mejor forma de recibir dinero del extranjero?
Depende de la frecuencia y el monto. Para pagos recurrentes (sueldo, honorarios de clientes fijos), tener una cuenta bancaria en dólares en EE.UU. con datos propios (routing/account number) suele ser más directo y económico que depender de casas de cambio o transferencias puntuales por Western Union.
¿Necesito el SWIFT de un banco peruano para que me paguen en dólares?
No, si tu objetivo es recibir el dinero en una cuenta en Estados Unidos. El SWIFT de bancos peruanos (como BINPPEPL de Interbank) sirve para transferencias hacia cuentas peruanas. Para cobrar en una cuenta en EE.UU. necesitás los datos de esa cuenta específica.
¿Qué pasa si me dicen que mi routing number no es válido?
Generalmente es un error de carga del lado del pagador, no un problema de tu cuenta. GrabrFi tiene una guía de troubleshooting específica para el error "routing number not recognized".
¿Necesito ser residente de Estados Unidos para abrir la cuenta?
No. GrabrFi está diseñado para dar acceso a una cuenta bancaria en dólares en EE.UU. a personas de Perú y el resto de LatAm sin exigir residencia ni domicilio estadounidense. Puedes tener acceso a la cuenta en dólares, respaldada por Regent Bank, miembro de la FDIC; o a la cuenta global, respaldada por Bridge Ventures LLC.