Resumen
- Desde julio de 2026 el BCRA habilitó formalmente las cuentas sueldo en dólares, así que cobrar tu salario en dólares dejó de ser una zona gris: ya hay un marco regulatorio que lo reconoce.
- Aun así, una cuenta sueldo en dólares de tu banco argentino sigue siendo una cuenta del sistema financiero local. Para operar completamente fuera de ese circuito, la alternativa es una cuenta bancaria real en Estados Unidos.
- GrabrFi te da una cuenta global en dólares, sin pedirte residencia en Estados Unidos, con routing number y account number propios que tu empleador o cliente necesita para pagarte por ACH, wire o SWIFT.
- Si sos freelancer o trabajás en relación de dependencia para una empresa del exterior, declarar esos ingresos ante AFIP/ARCA sigue siendo tu responsabilidad. La cuenta en dólares no te exime de eso, pero tampoco es ilegal tenerla.
El contexto que cambió: el BCRA ahora reconoce las cuentas sueldo en dólares
Hasta hace poco, cobrar tu sueldo en dólares en Argentina era técnicamente posible pero vivía en una especie de limbo: los bancos locales no ofrecían el producto como tal, y mucha gente terminaba usando cuentas en el exterior de forma informal.
Eso cambió en julio de 2026, cuando el BCRA autorizó formalmente las "cuentas sueldo en dólares", reconociendo que cada vez más argentinos (sobre todo los que trabajan para empresas del exterior o tienen clientes internacionales) cobran en moneda dura.
Esta novedad se suma a un cambio anterior: desde septiembre de 2025, bancos como Galicia ya permiten acreditar dólares sin límite en cuentas en moneda extranjera, y varios bancos (BBVA, Santander) redujeron o eliminaron comisiones para recibir transferencias del exterior hasta ciertos montos.
Por qué, aun con la reforma, muchos siguen eligiendo una cuenta afuera
La reforma del BCRA es una buena noticia, pero conviene ser preciso sobre qué resuelve y qué no: una cuenta sueldo en dólares abierta en un banco argentino sigue siendo, técnicamente, una cuenta del sistema financiero local. Eso significa que sigue expuesta a las reglas de ese banco en particular, a la letra chica de cada entidad, y (aunque hoy el marco es favorable) a la posibilidad de que la normativa cambie de nuevo, algo que la historia cambiaria argentina enseñó de sobra.
Por eso, buena parte de quienes cobran del exterior de forma recurrente sigue optando directamente por una cuenta bancaria en Estados Unidos, fuera por completo del circuito cambiario argentino. No es que la cuenta sueldo local haya dejado de tener sentido, sino que tener además una cuenta en EE.UU. da un nivel de independencia que ningún producto bancario argentino, por más favorable que sea hoy, puede ofrecer por diseño.
Cómo cobrar tu sueldo en dólares en una cuenta de EE.UU. desde el exterior
No necesitás viajar a Estados Unidos, ni una green card, ni un ITIN para arrancar, ni que tu empleador tenga oficina ahí. Lo que sí necesitás es una cuenta bancaria real, radicada en EE.UU., a tu nombre.
Con GrabrFi abrís esa cuenta siendo argentino y sin ser residente estadounidense: te da una cuenta en dólares con todos los atributos de una cuenta bancaria de EE.UU. (routing number, account number, tarjeta asociada) sin pedirte domicilio ni estatus migratorio ahí.
Hacen falta solo dos datos para que te paguen: el routing number, que identifica al banco (el equivalente al código de banco/sucursal), y el account number, que identifica tu cuenta puntual dentro de ese banco. Con GrabrFi, ambos están disponibles directamente en la app, no tenés que pedirlos por trámite ni esperar días.
El flujo de cobro, una vez abierta la cuenta, es el mismo que usaría cualquier empleado o contractor en Estados Unidos:
- Le pasás tus datos bancarios a tu empleador o a la plataforma que te paga.
- Configurás el Direct Deposit si tu empleador lo permite.
- Si te pagan por transferencia SWIFT desde otro país, usás la guía de GrabrFi para completar el formulario correctamente (banco intermediario, código SWIFT, etc.).
- La plata entra a tu cuenta en dólares, disponible para gastar con tarjeta, ahorrar o transferir cuando quieras.
Un problema real y bastante común: algunas plataformas o bancos del exterior tiran el error de "routing number not recognized" cuando el pagador ingresa mal el formato o confunde el routing number de ACH con el de wire, que a veces son distintos para el mismo banco.
Nada de esto pasa por el mercado cambiario argentino en el momento del cobro: vos decidís después si querés traer esos dólares a Argentina o mantenerlos afuera.
Si trabajás como freelancer o contractor
Si laburás como freelancer o en modalidad remota para clientes o empresas fuera de Argentina, tu situación es un poco distinta a la de un empleado en relación de dependencia, pero el mecanismo de cobro es el mismo: necesitás una cuenta en dólares con datos bancarios propios.
- Plataformas de trabajo freelance (Upwork, Fiverr, y similares) suelen permitir retirar tus ganancias directo a una cuenta bancaria en dólares, lo que evita comisiones de intermediarios adicionales.
- Clientes directos que te pagan por transferencia bancaria pueden hacerlo por ACH o wire sin que vos tengas que abrir una cuenta en un banco tradicional de EE.UU. (algo que, siendo argentino sin residencia, es difícil o directamente imposible en muchos bancos grandes).
- Empresas que usan plataformas de nómina para contractors (como Deel o Remote) piden justamente una cuenta con routing y account number para configurar tus pagos.
Si estás en esta situación, la página de freelancers de GrabrFi está armada específicamente para este caso de uso, y la de trabajadores remotos cubre el escenario de relación de dependencia con una empresa extranjera.
GrabrFi vs. Deel: costos y disponibilidad de fondos
Si trabajás como contractor para una empresa extranjera, es bastante probable que en algún momento te toque cobrar a través de Deel: es una de las plataformas de nómina y gestión de contractors más usadas por empresas de EE.UU. y Europa para pagar equipos remotos en Argentina.
Vale aclarar algo antes de comparar: Deel no es una alternativa que elegís vos, sino una herramienta que elige tu empleador.
Deel
Deel solo permite que te transfieran empresas o clientes corporativos dados de alta en la plataforma, no es un producto pensado para recibir cualquier tipo de pago, sino puntualmente tu sueldo o los pagos de tus clientes. Eso significa que no podés usarlo como una billetera de uso general: no hay forma de que, por ejemplo, un familiar te mande plata ahí, ni de operar con la libertad de una cuenta bancaria.
Deel sí te da una tarjeta Visa propia para pagar con ese saldo, pero al ser un producto acotado a esa función específica, puede sentirse limitado apenas necesitás algo más.
GrabrFi
Te da esa cuenta bancaria real en Estados Unidos, con tu propio routing y account number, más una tarjeta de débito internacional en dólares asociada directamente.
Es, en los hechos, el complemento natural para salir del ecosistema cerrado de Deel: la plata que te paga tu cliente o empleador puede terminar en una cuenta a tu nombre, sin las limitaciones de una herramienta pensada solo para recibir pagos corporativos; desde ahí la gastás, la ahorrás o la transferís donde quieras, sin depender de la tarjeta o los rieles propios de Deel.
En cuanto a costos, cada plataforma de nómina tiene su propia estructura de comisiones por retiro, y varía según el método elegido.
Sobre disponibilidad de fondos: con una cuenta bancaria real, la plata que te transfieren desde Deel queda disponible según los tiempos normales de ACH o wire, sin depender de un paso adicional de "retiro" hacia otra cuenta antes de poder usarla con tu tarjeta.
De cobrar a gastar, sin pasar por el circuito cambiario argentino
Una vez que el dinero llegó a tu cuenta, la pregunta lógica es: ¿y ahora qué hago con esto? Acá es donde tener la cuenta y la tarjeta en el mismo lugar simplifica todo.
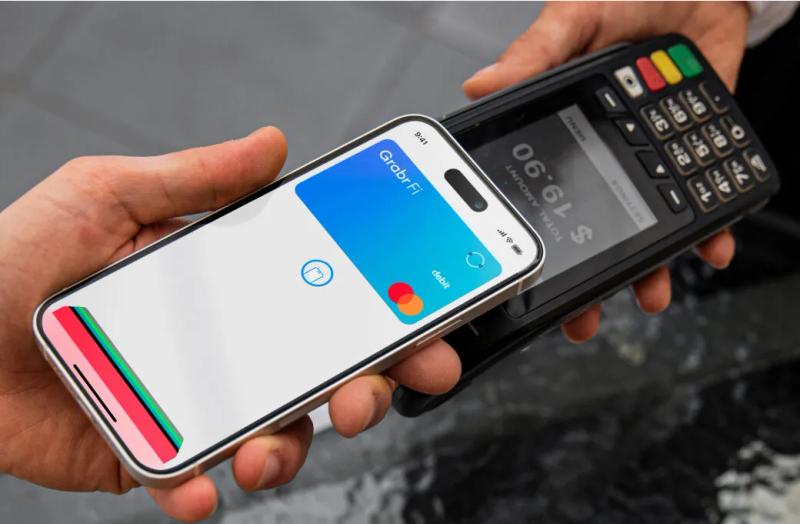
La tarjeta internacional de GrabrFi está vinculada directamente a tu cuenta, así que no hay un paso intermedio de "transferir de la cuenta de pagos a la tarjeta" como pasa en otras plataformas. Apenas te acreditan el sueldo o el pago de un cliente, esa plata ya está disponible para:
- Pagar online en comercios de todo el mundo (la tarjeta está aceptada en más de 200 países).
- Sacar dólares en efectivo en cajeros cuando lo necesités.
- Pagar suscripciones o servicios facturados en dólares sin pasar por la conversión de tu banco argentino.
Esto te saca del problema típico de "cobré en dólares pero para gastarlos tengo que primero traerlos a pesos y después recomprar dólares". Con GrabrFi el dólar se queda dólar todo el trayecto, desde que te lo pagan hasta que lo gastás.
¿Es legal cobrar en dólares en Argentina? Lo que hay que saber sobre AFIP/ARCA
Esta es, sin dudas, la pregunta que más se repite en las búsquedas sobre este tema, y la respuesta corta es: sí, es legal.
No hay ninguna norma que prohíba a un argentino cobrar su sueldo o sus honorarios en dólares, ya sea en una cuenta local en moneda extranjera o en una cuenta bancaria en el exterior. De hecho, la propia autorización del BCRA a las cuentas sueldo en dólares en julio de 2026 confirma que el sistema financiero reconoce y encuadra esta práctica.
Lo que sí tenés que tener en claro es la diferencia entre que sea legal tener la cuenta y cobrar en ella, y tu obligación de declarar esos ingresos. Son dos cosas distintas:
- Tener una cuenta en dólares en el exterior (como una cuenta de GrabrFi en EE.UU.) no es ilegal ni requiere una autorización especial para abrirla.
- Declarar tus ingresos ante AFIP (ahora ARCA) sigue siendo tu obligación como contribuyente, sin importar en qué moneda o en qué país te los depositen. Según cómo estés inscripto (monotributo, autónomo, relación de dependencia con retención en origen, etc.) las reglas de declaración cambian.
- Hay referencias de mercado que mencionan un umbral aproximado de USD 36.000 anuales como referencia de cuándo ciertas obligaciones de reporte se vuelven más relevantes, pero estos números y umbrales cambian, así que no los tomes como definitivos.
- Si tenés cuentas en el exterior, también puede aplicar el régimen de intercambio de información financiera internacional (CRS). GrabrFi tiene una nota específica sobre qué reporta ante ARCA en el marco de CRS que te puede servir para entender qué información se comparte y con quién.
Ninguno de estos puntos reemplaza el consejo de un contador. Las reglas impositivas argentinas cambian seguido y tu situación particular (monotributista, autónomo, en relación de dependencia, con ingresos mixtos) determina exactamente qué tenés que declarar y cómo. Este artículo te da el panorama general pero para tu caso puntual, consultá con un contador o asesor impositivo matriculado.
Preguntas frecuentes
¿Cuánto dinero puedo recibir del extranjero sin declarar en Argentina?
No existe un monto que te exima completamente de declarar tus ingresos. La obligación de declarar depende de tu situación fiscal (monotributo, autónomo, dependencia) y no solo del monto recibido. Se mencionan umbrales de referencia en distintas fuentes (por ejemplo, cerca de USD 36.000 anuales en algunas guías), pero estos cambian y no son un límite fijo de "no declarar". Confirmá tu caso con un contador.
¿Es legal cobrar en dólares en Argentina?
Sí. No hay prohibición para cobrar tu sueldo o tus honorarios en dólares, y desde julio de 2026 el BCRA directamente reconoce y regula las cuentas sueldo en dólares. Lo que tenés que cumplir es tu obligación de declarar esos ingresos ante AFIP/ARCA según tu situación impositiva.
¿Puedo recibir una transferencia de dólares a mi cuenta desde el extranjero?
Sí, con una cuenta en dólares en EE.UU. como la de GrabrFi podés recibir transferencias por ACH, wire o SWIFT desde cualquier parte del mundo, usando tu routing y account number.
¿Necesito ser residente de Estados Unidos para tener una cuenta ahí?
No. GrabrFi está armado justamente para dar una cuenta bancaria en dólares en EE.UU. a personas de Argentina y el resto de LatAm sin exigir residencia ni domicilio estadounidense.